Huru: Zero Balance UAE Account
- 412.00المراجعات
- 4.6
- المطوّر
- Huru
- تاريخ الإصدار
- 10/04/2024
لقطات الشاشة
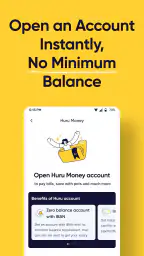
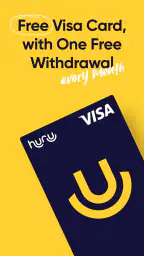
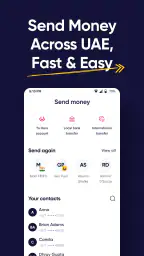
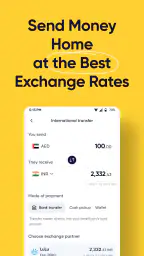
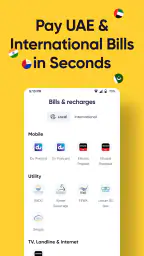
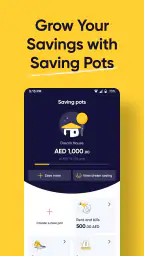
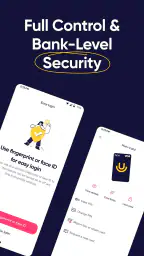
إذا كنت تبحث عن حساب إماراتي بسيط تبدأ به من الهاتف، فقد تبدو Huru: Zero Balance UAE Account فكرة عملية أكثر من كونها مصرفاً رقمياً مزدحماً بالخيارات. بعد تجربتي لها، أرى أن قيمتها الأساسية تكمن في جمع الحساب وبطاقة Visa والتحويل والادخار في تجربة واحدة، من دون أن تبدأ برصيد افتتاحي. هذا يجعلها مناسبة لمن يريد نقطة انطلاق واضحة لإدارة أمواله اليومية، لا لمن يبحث عن منظومة مصرفية شاملة مليئة بالأدوات المتقدمة.
التطبيق من تطوير Huru، وينتمي إلى فئة الشؤون المالية. وهو متاح مجاناً ومصنف PEGI 3، لذلك لا يتعامل معه المستخدم كخدمة موجهة لفئة عمرية محددة أو كمنتج مالي معقد من حيث واجهة الاستخدام. لكن سهولة البداية لا تعني أن القرار المالي يصبح تلقائياً؛ ما زلت بحاجة إلى فهم طريقة استخدام الحساب، ومتى تعتمد عليه، ومتى تفضّل إبقاء حسابك المصرفي المعتاد إلى جانبه.
تجربتي مع الحساب والبطاقة والاستخدام اليومي
أكثر ما لفتني في Huru هو أن الفكرة مفهومة من أول لحظة: حساب IBAN إماراتي مع بطاقة Visa، ثم أدوات للإنفاق والتحويل والادخار. بدلاً من التنقل بين تطبيق مصرفي وحلول منفصلة لمتابعة المصروفات أو إرسال الأموال، تحصل على مركز واحد لهذه المهام الأساسية. هذه البساطة مفيدة خصوصاً لمن يكره الإجراءات المبعثرة ويريد معرفة أين يبدأ قبل أن يضيف أي تعقيد إلى حياته المالية.
وجود حساب برصيد افتتاحي صفري يغير طريقة التفكير في التسجيل. لا تحتاج إلى تجهيز مبلغ مسبق حتى ترى ما إذا كانت الخدمة تناسبك، وهذا يخفف حاجز التجربة الأول. مع ذلك، أنصح بعدم اعتبار سهولة فتح الحساب سبباً كافياً لنقل كل أموالك إليه مباشرة. الأفضل أن تبدأ باستخدام محدود، مثل استقبال مبلغ صغير أو تخصيصه لمصروفات متكررة، ثم تراقب مدى ملاءمة التدفق المالي لك.
في الاستخدام اليومي، تبدو البطاقة هي الجزء الأكثر وضوحاً للمستخدم. يمكن التعامل معها كوسيلة إنفاق منفصلة عن الحساب الرئيسي، وهو أسلوب مفيد لمن يريد وضع حد عملي لمصاريفه. فبدلاً من استخدام البطاقة المرتبطة بكل مدخراتك، تستطيع تخصيص رصيد لما تحتاجه خلال الأسبوع أو الشهر. هذه ليست ميزة سحرية بحد ذاتها، لكنها تساعدني على تحويل الميزانية من رقم نظري إلى مبلغ أراه أمامي وأتعامل معه فعلياً.
تخيل مثلاً أنك تتلقى دخلك في حساب آخر، لكنك تريد ضبط مصاريف المواصلات والطعام والمشتريات الصغيرة. يمكنك استخدام Huru كمساحة إنفاق مستقلة، وتحويل المبلغ الذي قررت تخصيصه إليها، ثم استخدام بطاقة Visa لهذا الغرض. إذا انتهى المبلغ، يصبح التوقف أسهل من الاستمرار في السحب من حسابك الأساسي. هذا السيناريو لا يلغي الحاجة إلى الانضباط، لكنه يقلل الاحتكاك بين الميزانية والإنفاق الفعلي.
التحويل أيضاً يجعل الحساب مناسباً لمن يدير أكثر من هدف مالي في الوقت نفسه. قد تستخدمه لاستقبال الأموال أو إرسالها، لكنني أرى أن فائدته الحقيقية تظهر عندما تضع له وظيفة محددة. الحساب الذي يحمل غرضاً واضحاً أسهل في المتابعة من حساب إضافي تفتحه ثم تتركه بلا استخدام. لذلك، قبل التسجيل، اسأل نفسك: هل أريده للإنفاق اليومي، أم للتحويل، أم لتقسيم الادخار؟ الإجابة ستحدد إن كان وجوده سيبسط حياتك أم سيضيف حساباً آخر إلى قائمة الحسابات المنسية.
أما جانب الادخار، فمن الأفضل التعامل معه كأداة سلوكية لا كبديل تلقائي لخطة مالية كاملة. تخصيص المال لغد أفضل فكرة جيدة، لكن التطبيق وحده لن يقرر لك مقدار الادخار المناسب أو الأولويات بين الطوارئ والفواتير والأهداف طويلة الأجل. أنا أفضل استخدامه لتقسيم مبلغ محدد بعيداً عن الإنفاق اليومي، مع مراجعة الخطة يدوياً من وقت إلى آخر. بهذه الطريقة يصبح الادخار عادة مرتبطة بهدف، لا مجرد زر تضغطه ثم تنساه.
ثلاث طرق ذكية للاستفادة من الحساب
أول نصيحة عملية هي إنشاء علاقة واضحة بين الحساب ومهمة واحدة في البداية. لا تستخدمه في الوقت نفسه لكل شيء إذا كنت لا تزال تتعرف إليه. عندما يكون مخصصاً مثلاً للمصاريف اليومية، ستعرف بسرعة إن كان الرصيد يتناسب مع نمطك، وستلاحظ أين يتسرب المال. بعد أن تفهم سلوكك، يمكنك توسيع استخدامه للتحويل أو الادخار بدلاً من خلط الأغراض منذ اليوم الأول.
ثاني نصيحة هي استخدام البطاقة كحاجز نفسي بين المال المتاح والمال المحفوظ. إذا كان لديك مبلغ مخصص لفاتورة أو للطوارئ، لا تتركه في المساحة التي تنفق منها عادة. اجعل بطاقة Huru مرتبطة بالمبلغ الذي تستطيع إنفاقه فعلاً، واحتفظ ببقية أموالك خارج هذا المسار. هذا الأسلوب مفيد لمن يعرف أنه ينفق أكثر عندما يرى رصيداً كبيراً متاحاً.
ثالث نصيحة هي مراجعة التحويلات قبل جعلها روتيناً ثابتاً. الحساب قد يكون مناسباً لتوزيع المال، لكن كثرة التحويلات بين الحسابات قد تجعل تتبع الرصيد أصعب، خصوصاً إذا لم تسجل سبب كل مبلغ. أنا أنصح بتسمية الهدف ذهنياً أو كتابته في ملاحظاتك، مثل “مصروف الأسبوع” أو “احتياطي السيارة”، حتى لا يتحول الحساب إلى محطة مؤقتة تختلط فيها الأموال.
هذه التفاصيل لا تظهر عادة في الوصف المختصر للتطبيق، لكنها تفرق بين استخدام منظم وتجربة عشوائية. Huru ينجح أكثر عندما تمنحه وظيفة محددة وتتعامل معه كجزء من نظامك المالي، لا عندما تتوقع منه أن يدير كل قراراتك تلقائياً.
ما الذي يميزه عن البدائل المعتادة؟
مقارنة بحساب مصرفي تقليدي، يبدو Huru أخف من ناحية الفكرة. الحساب المصرفي المعتاد قد يكون أفضل لمن يريد كل خدماته المالية في مؤسسة واحدة، بينما يناسب هذا التطبيق من يريد حساباً إضافياً مرناً للإنفاق أو التحويل أو الادخار. الفرق ليس في كون أحدهما أفضل دائماً، بل في طريقة الاستخدام: البنك الرئيسي يخدم علاقتك المالية الكاملة، أما Huru فيمكن أن يعمل كطبقة عملية فوق تلك العلاقة.
وبالمقارنة مع حلول الدفع أو المحافظ التي تركز على الإنفاق فقط، يمنحك وجود IBAN الإماراتي نطاقاً أوسع من مجرد الدفع بالبطاقة. هذا مهم لمن يريد استقبال أو إرسال الأموال ضمن احتياجاته اليومية، لا مجرد شراء الأشياء. في المقابل، لا ينبغي أن تفترض أن وجود IBAN يجعل التطبيق بديلاً كاملاً عن كل خدمة مصرفية تحتاج إليها؛ قيمة الحساب تعتمد على العمليات التي تريد تنفيذها فعلاً وعلى مدى توافقها مع احتياجاتك.
أما إذا قارناه بتطبيقات الميزانية، فالفارق أن Huru يرتبط بالحركة المالية نفسها من خلال الحساب والبطاقة، وليس فقط بتسجيل المصروفات. تطبيق الميزانية قد يمنحك تحليلاً أعمق لعادات الإنفاق، بينما يساعدك Huru على فصل الأموال واستخدامها. لذلك قد يكون الجمع بين النوعين مفيداً لبعض المستخدمين: التطبيق المالي للحركة، وأداة الميزانية للفهم والتحليل. لكن إذا كنت تريد تقارير تفصيلية ورسومات وتحليلات متقدمة، فقد تبحث عن أداة متخصصة بدلاً من تحميل Huru هذه المهمة.
الحدود التي يجب التفكير فيها قبل الاعتماد عليه
أكبر نقطة ضعف من وجهة نظري هي أن البساطة قد تصبح محدودة لمن تتوسع احتياجاته. المستخدم الذي يريد حساباً مشتركاً، أو أدوات استثمار، أو تحليلاً مالياً عميقاً، أو مجموعة واسعة من الخدمات المصرفية، قد يجد نفسه بحاجة إلى تطبيق آخر مهما كان Huru مريحاً في البداية. لا أرى هذا عيباً قاتلاً، لكنه يحدد مكان التطبيق بوضوح: هو حل عملي لاحتياجات مالية أساسية، وليس بالضرورة مركزاً لكل قرار مالي.
كذلك، الحساب المجاني لا يعني أن كل استخدام محتمل سيكون بلا تكلفة في جميع الظروف. قبل تحويل مبالغ كبيرة أو استخدام البطاقة في سياقات غير معتادة، من الحكمة قراءة الشروط والرسوم المطبقة على العملية التي تريدها داخل التطبيق. هذه خطوة مهمة مع أي خدمة مالية، ولا ينبغي أن تجعل كلمة “مجاني” المستخدم يتجاهل تفاصيل الاستخدام الفعلي.
هناك أيضاً جانب الاعتماد. إذا جعلت Huru حسابك الوحيد، فقد يصبح أي تعطل في الوصول أو مشكلة في البطاقة مزعجة جداً في يوم تحتاج فيه إلى الدفع. لهذا أفضل الاحتفاظ بوسيلة دفع بديلة وحساب احتياطي، خصوصاً أثناء السفر أو عند وجود فواتير عاجلة. هذه ليست ملاحظة خاصة بالتطبيق وحده؛ لكنها أكثر أهمية عندما تستخدم حساباً رقمياً كجزء رئيسي من حياتك اليومية.
ومن الأسئلة العملية التي قد تخطر لك: هل يناسب المقيمين الجدد أو من يريد حساباً إماراتياً بسيطاً؟ أراه مرشحاً جيداً لمن تنطبق عليه متطلبات التسجيل والاستخدام، لكن لا تتعامل مع الوصف المختصر كبديل عن خطوات التحقق المطلوبة داخل التطبيق. جهّز بياناتك الرسمية، واقرأ التعليمات أثناء التسجيل، ولا تبدأ بتحويل أموال مهمة قبل التأكد من أن الحساب يعمل بالطريقة التي تحتاج إليها.
وقد يسأل مستخدم آخر: هل يمكن أن يكون بديلاً عن البنك الحالي؟ إجابتي غالباً لا، أو ليس فوراً. إذا كان بنكك يوفر لك خدمات لا تجدها هنا، مثل منتجات ائتمانية أو إدارة مالية أوسع أو ترتيبات خاصة بالراتب، فمن الأفضل إبقاؤه واستخدام Huru بشكل مكمل. أما إذا كانت حاجتك تتركز في حساب إماراتي وبطاقة وتحويل وادخار بسيط، فقد يكون كافياً لتلك الوظيفة المحددة.
أما من ناحية الأجهزة، فالإصدار الحالي هو 2.8.4 ويعمل على نظام Android 8.0 وما بعده. هذا يعني أن أصحاب الأجهزة القديمة نسبياً قد يجدون فرصة لتجربته، لكن الأداء الفعلي يظل مرتبطاً بحالة الهاتف والنظام والاتصال. لا أعتبر الحد الأدنى سبباً للترقية أو للتبديل بين الأجهزة؛ الأهم أن يكون هاتفك محدثاً بما يكفي وأن تحافظ على وسائل حماية الوصول إلى حسابك.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به أولاً لمن يريد حساباً إماراتياً رقمياً واضح الوظيفة، ولا يريد الالتزام بمبلغ افتتاحي. يناسب أيضاً من يحب فصل الإنفاق اليومي عن مدخراته، أو من يحتاج إلى بطاقة Visa مرتبطة بمبلغ يحدده بنفسه، أو من يريد تجربة حساب إضافي قبل أن يقرر إن كان سيجعله جزءاً ثابتاً من روتينه المالي.
أراه مناسباً كذلك للطلاب والموظفين الجدد والمستخدمين الذين بدأوا مؤخراً في تنظيم أموالهم، بشرط أن يتعاملوا معه كأداة مساعدة لا كخبير مالي. وجود الحساب والبطاقة قد يجعل الميزانية ملموسة، خصوصاً لمن يجد صعوبة في ضبط الإنفاق من خلال الأرقام وحدها. لكن يجب أن تكون لديك عادة مراجعة الرصيد والتحويلات، وإلا فلن تحل البطاقة مشكلة الإنفاق غير المنظم وحدها.
في المقابل، قد لا يكون الخيار الأنسب لمن يريد كل شيء من بنك تقليدي واحد، أو لمن يعتمد على خدمات مالية متقدمة، أو لمن لا يرغب في إدارة حساب إضافي. إذا كنت تنسى كلمات المرور، أو تحتاج إلى دعم بشري كثيف، أو تفضل زيارة فرع عند كل مشكلة، فقد تكون تجربة البنك التقليدي أكثر راحة لك. كما أن من يسافر كثيراً أو ينفق بعملات متعددة ينبغي أن يراجع بعناية ملاءمة البطاقة لاحتياجاته قبل جعلها وسيلته الأساسية.
حصل التطبيق على متوسط تقييم يبلغ 4.6 من نحو ثلاثة آلاف تقييم، ووصل إلى أكثر من مئة ألف تثبيت. هذه مؤشرات جيدة على وجود اهتمام حقيقي به، لكنها لا تعفيك من اختبار الخدمة بنفسك وفق احتياجاتك. تقييمات المستخدمين تساعد في تكوين انطباع أولي، بينما القرار الأفضل يتوقف على نوع التحويلات التي تجريها، وطريقة إنفاقك، ومدى ارتياحك لإدارة أموالك رقمياً.
بعد تجربتي، أرى أن قوة Huru ليست في كثرة الوعود، بل في تركيبة عملية ومباشرة: حساب IBAN إماراتي، بطاقة Visa، وتحويل وادخار ضمن تجربة واحدة. هذا يجعله مفيداً جداً عندما تستخدمه بهدف محدد، وأقل إقناعاً عندما تطلب منه أن يحل محل بنك شامل أو مدير ميزانية متقدم.
الخلاصة التي أصل إليها هي أن Huru: Zero Balance UAE Account يستحق التجربة لمن يريد بداية مالية مرنة ومنخفضة التعقيد، خصوصاً مع توفره مجاناً وبدون رصيد افتتاحي. ابدأ بمبلغ صغير، خصص له وظيفة واضحة، احتفظ بوسيلة بديلة، واقرأ تفاصيل العملية قبل التحويلات المهمة. بهذه الطريقة تحصل على أفضل ما يقدمه التطبيق من دون أن تتجاهل حدوده، وتعرف بسرعة إن كان يناسب حياتك فعلاً أم أن حساباً مصرفياً تقليدياً أو أداة مالية متخصصة سيكون خياراً أفضل.
أبرز المزايا
- فتح حساب إماراتي دون الحاجة إلى رصيد افتتاحي مرتفع.
- إجراءات التسجيل رقمية وتوفر وقت زيارة الفروع.
- واجهة بسيطة تناسب المستخدمين الجدد في الخدمات المصرفية.
- إمكانية متابعة الرصيد والمعاملات من الهاتف بسهولة.
- مفيد للوافدين الراغبين بإدارة أموالهم داخل الإمارات.
القيود
- قد تتطلب بعض الخدمات التحقق من الهوية والمستندات الإضافية.
- توافر الميزات قد يختلف حسب الجنسية ونوع الإقامة.
- قد تُطبق رسوم على التحويلات أو بعض الخدمات المصرفية.
- الاعتماد الكامل على التطبيق قد يكون غير مناسب للجميع.
- قد تواجه بعض الطلبات تأخيرًا خلال فترات الضغط أو المراجعة.
الأسئلة الشائعة
ما هو تطبيق Huru: Zero Balance UAE Account؟
تطبيق Huru هو خدمة مالية رقمية موجهة للمستخدمين في الإمارات، وتهدف إلى تسهيل فتح حساب أو إدارة خدمات مالية دون الحاجة إلى حد أدنى مرتفع من الرصيد. يتيح التطبيق عادةً بدء إجراءات التسجيل من الهاتف، وإدخال البيانات الشخصية، ومتابعة حالة الطلب، مع اختلاف الخدمات المتاحة بحسب الأهلية واللوائح المحلية.
هل يمكن فتح حساب Huru بدون حد أدنى للرصيد؟
يشير اسم الخدمة إلى إمكانية استخدام حساب إماراتي برصيد صفري أو دون اشتراط الاحتفاظ بحد أدنى محدد، لكن ذلك لا يعني بالضرورة أن جميع العمليات مجانية. قد تُطبق رسوم على التحويلات أو البطاقات أو بعض الخدمات الإضافية، لذلك يُنصح بقراءة جدول الرسوم والشروط داخل التطبيق قبل إتمام التسجيل أو الاعتماد على الحساب للاستخدام اليومي.
ما المستندات المطلوبة للتسجيل في Huru؟
قد يطلب التطبيق مستندات للتحقق من الهوية والإقامة، مثل جواز السفر أو بطاقة الهوية الإماراتية أو بيانات التأشيرة، إضافة إلى رقم هاتف فعال وعنوان أو معلومات شخصية أخرى. تختلف المتطلبات حسب جنسية المستخدم ووضعه القانوني ونوع الحساب المطلوب. يجب تقديم صور واضحة ومطابقة للبيانات الرسمية لتجنب تأخير المراجعة.
هل تطبيق Huru آمن وموثوق للاستخدام المالي؟
قبل استخدام Huru، من المهم التأكد من اسم الجهة المشغلة، والتراخيص أو الشراكات المالية المعلنة، وسياسة الخصوصية، وطريقة حماية البيانات. لا تشارك رمز التحقق أو كلمة المرور مع أي شخص، وتجنب تثبيت التطبيق من مصادر غير رسمية. كما يُفضل مراجعة تقييمات المستخدمين وشروط الخدمة، والتواصل مع الدعم عند ملاحظة أي نشاط غير معتاد.
هل يدعم Huru التحويلات والبطاقات والدفع داخل الإمارات؟
قد يوفر Huru خدمات مثل التحويلات المحلية أو الدولية، وإصدار بطاقة، والدفع الإلكتروني، لكن المزايا الفعلية تعتمد على نوع الحساب وأهلية المستخدم والمنطقة واللوائح المصرفية. قبل التنزيل، تحقق من العملات المدعومة، حدود التحويل والسحب، مدة وصول الأموال، الرسوم، وإمكانية استخدام البطاقة عبر الإنترنت أو أجهزة الصراف الآلي.


